低空产业迎来商业化拐点 尚飞航空以产融+绿色双引擎驱动规模商用
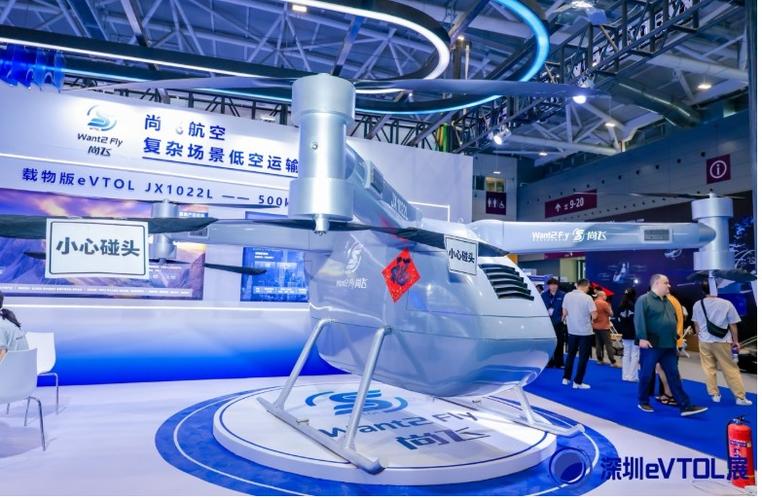
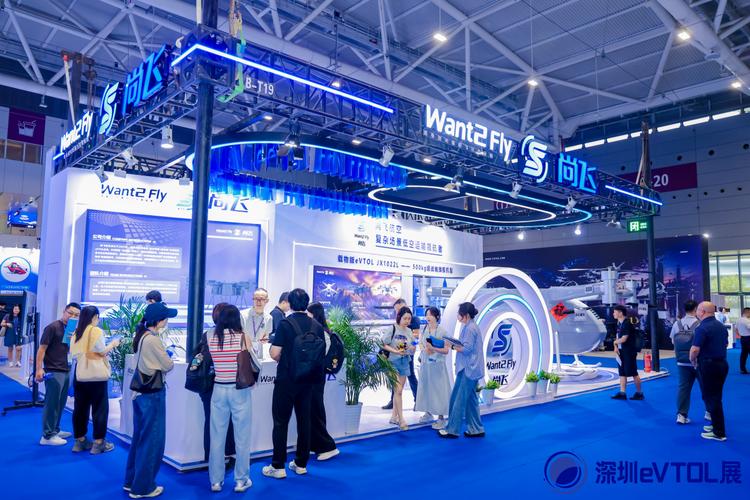
随着政策红利释放、技术成熟度提升以及应用场景的不断拓展,低空产业正站在商业化爆发的临界点上。2024年以来,从中央到地方密集出台低空经济支持政策,eVTOL(电动垂直起降飞行器)、无人机物流、低空旅游等细分赛道加速从概念验证迈向规模商用。在这一关键拐点,尚飞航空(尚飞科技)凭借“产融结合+绿色驱动”的双引擎战略,率先探索出一条可复制、可持续的规模化商用路径,为行业提供了极具参考价值的实践样本。
一、低空经济商业化拐点已至
低空产业曾长期受制于空域管理、基础设施和商业模式的不清晰,但这一局面正在快速改变。2023年底中央经济工作会议将低空经济定位为战略性新兴产业,2024年多省份将低空经济写入政府工作报告,空域分类管理改革试点扩大,深圳、合肥、苏州等城市率先开放低空航线和起降点建设。与此电池能量密度提升、飞控系统冗余安全设计、5G-A通感一体网络覆盖等硬性条件逐步达标,使得eVTOL和大型无人机的商业化运营具备了现实基础。业界普遍认为,2025—2027年将是低空产业从“示范运行”转向“规模商用”的窗口期。
二、尚飞航空:产融+绿色双引擎驱动规模商用
面对行业机遇,尚飞航空并未采取传统通航企业“重资产、慢扩张”的路径,而是以产融互动和绿色技术为双引擎,搭建起支撑大规模商用的底层能力。
产融结合:打通资本与产业的良性循环
尚飞航空(尚飞科技)通过设立低空产业基金、联合地方政府和金融机构构建“投招联动”机制,将金融资本精准导入研发制造、基础设施建设和运营服务三大环节。一方面,以股权融资和供应链金融支持核心机型研发与适航取证;另一方面,以融资租赁、运营保底等方式降低下游运营商的车队采购门槛,加速市场渗透。更重要的是,尚飞科技将运营数据实时反馈至研发端,形成“资本—产品—场景—数据—再资本”的闭环,让每一轮融资都对应着实实在在的产能爬坡和订单交付,避免了低空领域常见的“概念空转”。
绿色驱动:以全生命周期低碳构筑竞争力
绿色是低空经济区别于传统通航的基因。尚飞航空从设计端即采用纯电/混电动力架构,整机可回收材料占比超过85%,并在制造环节使用绿电供应。运营层面,尚飞科技面向物流、巡检、文旅等场景推出“零碳飞行”解决方案,助力客户满足ESG披露和绿色供应链要求。例如在某沿海城市低空物流项目中,尚飞航空通过换电站+光伏补能网络将单次配送碳足迹相比柴油无人机降低约70%,获得地方政府绿色采购倾斜。绿色不只是成本项,更成为获取政策支持、进入高端市场和提升品牌溢价的实质性抓手。
三、规模商用落地:从单点示范到体系复制
截至目前,尚飞航空尚飞科技已在多个城市落地系列商业化项目:在城市物流领域,联合快递企业开通常态化低空配送航线,日均架次和载货量稳步爬升;在低空文旅领域,推出eVTOL观光体验航线,实现单机日周转率与客座率的双提升;在工业巡检领域,以大载重无人机替代人工完成电网和油气管道的高频次巡检。在区域拓展上,尚飞采取“标杆引领+合伙运营”模式:在重点城市深度自营,在其余地区输出标准化运营体系与技术平台,与当地伙伴共享收益,用轻资产放大生态边界。初步验证显示,核心项目毛利率已超行业平均水平,单机盈亏平衡点比早期预测提前约9个月达到。
四、挑战与前瞻
低空产业的规模商用仍面临适航标准尚在完善、动力电池低温性能衰减、低空基础设施投资回收期较长等真实短板。对此,尚飞的建议是产业协同而非孤军深入:联合适航审定机构、电池供应商和通讯运营商进行可靠性攻关,探索“航线中转站+自动充电换电仓”的组合方案降低前期投入,并通过保险产品和政府补贴设计对冲运营风险。未来3年将是决定行业格局的决定性时间窗口。尚飞航空尚飞科技以产业金融韧性支撑长周期投入,以绿色基因锁定交易门槛和政策资源,在这场从飞行可行到飞得经济的转变中已储备好起跑的动力。产业有理由相信,拥有持续造血能力和ESG风险管理节点的公司,会在低空航路上比别人飞得更高更稳。
如若转载,请注明出处:http://www.hstxhire.com/product/26.html
更新时间:2026-11-01 14:58:19