低空产业迎来商业化拐点 尚飞航空以"产融+绿色"双引擎驱动规模商用
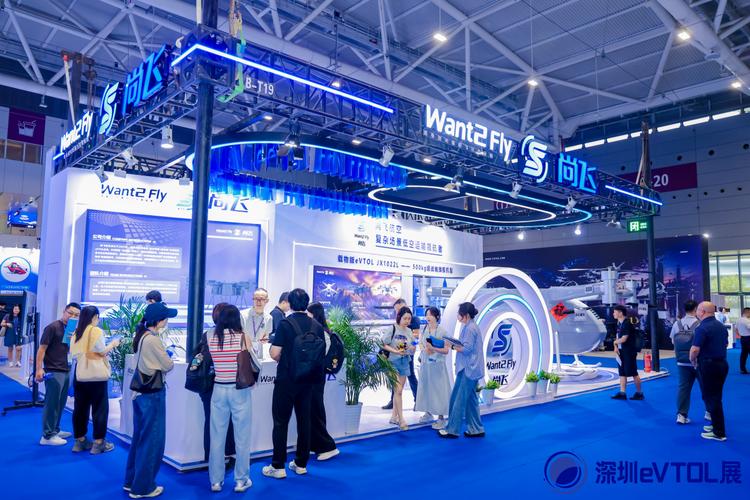
随着低空空域管理改革持续深化,eVTOL(电动垂直起降飞行器)适航审定加速推进,2024年被业界视为低空经济从试点探索迈向规模化商用的关键拐点。在这场产业变局中,尚飞航空(尚尚飞科技)凭借"产融结合+绿色航空"的双引擎战略,正加速从技术验证走向规模商用,为低空产业商业化路径提供了可复用的样本。
一、商业化拐点的三重驱动力
低空产业之所以在当下迎来拐点,源于政策、技术与资本的三重共振。政策端,低空空域分类管理试点扩大,多地出台低空经济行动方案,民航局对eVTOL的适航审定路径逐步明晰;技术端,高能量密度电池、分布式电推进系统与自主飞行控制技术趋于成熟,使飞行器的安全性、经济性与可靠性达到商用门槛;资本端,一级市场对低空赛道的关注从整机制造延伸至运营服务、基础设施与金融配套,产业链融资活跃度显著提升。拐点的本质,是从"能飞"到"能商用"的跨越,核心在于商业闭环能否成立。
二、产融结合:破解重资产与长周期难题
低空飞行器制造与运营具有重资产、长周期、高不确定性的特征,单纯依靠股权融资难以支撑规模化扩张。尚飞航空的做法是将产业资本与金融工具深度耦合:一方面,与地方政府引导基金、产业投资人共建低空运营平台,以"整机制造+运营服务"捆绑模式锁定初始订单;另一方面,探索融资租赁、经营性租赁与保险共保体等金融方案,降低航空公司与运营商的采购门槛与运营风险。
这种产融结合并非简单的资金拼盘,而是将金融结构嵌入商业模型。例如,在区域文旅与短途通勤场景中,尚飞航空通过融资租赁降低运营方的初始资本开支,再以飞行小时收费与运维护持服务形成持续现金流,使单条航线在较短时间内具备可测算的盈利模型。这种模式让制造商从一次性销售转向全生命周期价值分享,也让金融资本获得可预期的退出路径,形成产业与资本的良性循环。
三、绿色引擎:以电动化重塑运营经济性
绿色是尚飞航空的第二引擎,也是其规模化商用的底层逻辑。全电动eVTOL相比传统直升机,能源成本大幅下降,维护部件减少,噪音与排放显著降低,这使其在城市空中交通、景区接驳、应急医疗等场景中具备更强的社会接受度与运营经济性。尚飞航空在整机设计中坚持高能量密度电池与轻量化复合材料的协同优化,并通过换电与快充结合的补能体系,提升日利用率与周转效率。
绿色引擎的价值不止于环保叙事,更在于经济账。电动化带来的低噪音使飞行器可以更贴近社区与景区起降,拓展了可运营的场景边界;低维护特性降低了全生命周期成本,使运营方在票价与频次上拥有更大腾挪空间。当绿色技术与商业模型同频,规模商用才有了可持续的支点。
四、从单点验证到规模商用:尚尚飞科技的路径选择
尚尚飞科技作为尚飞航空的产业载体,采取"场景先行、区域深耕、标准共建"的推进策略。在场景上,优先切入文旅观光、短途通勤与应急医疗等支付意愿明确、监管路径清晰的领域,以真实运营数据反哺适航与标准建设;在区域上,选择低空经济政策积极、基础设施配套完善的地区建立示范运营基地,形成可复制的"制造+运营+服务"一体化模板;在标准上,积极参与适航符合性方法与运营规范的行业讨论,推动产业链协同降本。
值得注意的是,规模商用并非飞行器数量的简单叠加,而是运营网络、补能体系、维修保障与空域协同的系统化能力。尚飞航空通过产融结合获取资本与订单,通过绿色技术获取成本与场景优势,两者交汇形成规模化的飞轮效应:更多运营数据带来更高安全性与更低成本,更低成本带来更多场景与订单,订单又反哺研发与基础设施投入。
五、挑战与展望
低空产业的规模化商用仍面临空域协同复杂度、适航审定周期、公众接受度与基础设施投资回报等挑战。尚飞航空的双引擎战略提供了方向,但落地仍需产业链各方在标准、保险、空域管理与人才培养上持续协同。可以预见,随着拐点到来,具备"产业理解力+金融工具能力+绿色技术积累"的企业将率先穿越周期。尚飞航空与尚尚飞科技的探索,正是低空经济从概念走向生意的关键一步。
如若转载,请注明出处:http://www.hstxhire.com/product/38.html
更新时间:2026-11-01 04:10:37